水漏れで床や壁、家具が濡れてしまったとき、「保険は使えるの?」と気になる方は多いと思います。保険が使えるかどうかは、契約内容や水漏れの原因、被害を受けたものによって変わります。
分かりやすく整理するコツは、「自宅の建物・家財の被害」「階下や隣室など他人への被害」「原因になった設備の修理」を分けて考えることです。この記事では、それぞれで確認したい補償と、保険会社へ相談するまでの流れを解説します。
実際に保険金が支払われるかどうかは、保険商品・特約・事故の原因・契約条件・損害の状況によって変わります。最終的な判断は、加入先の保険会社・代理店にご確認ください。
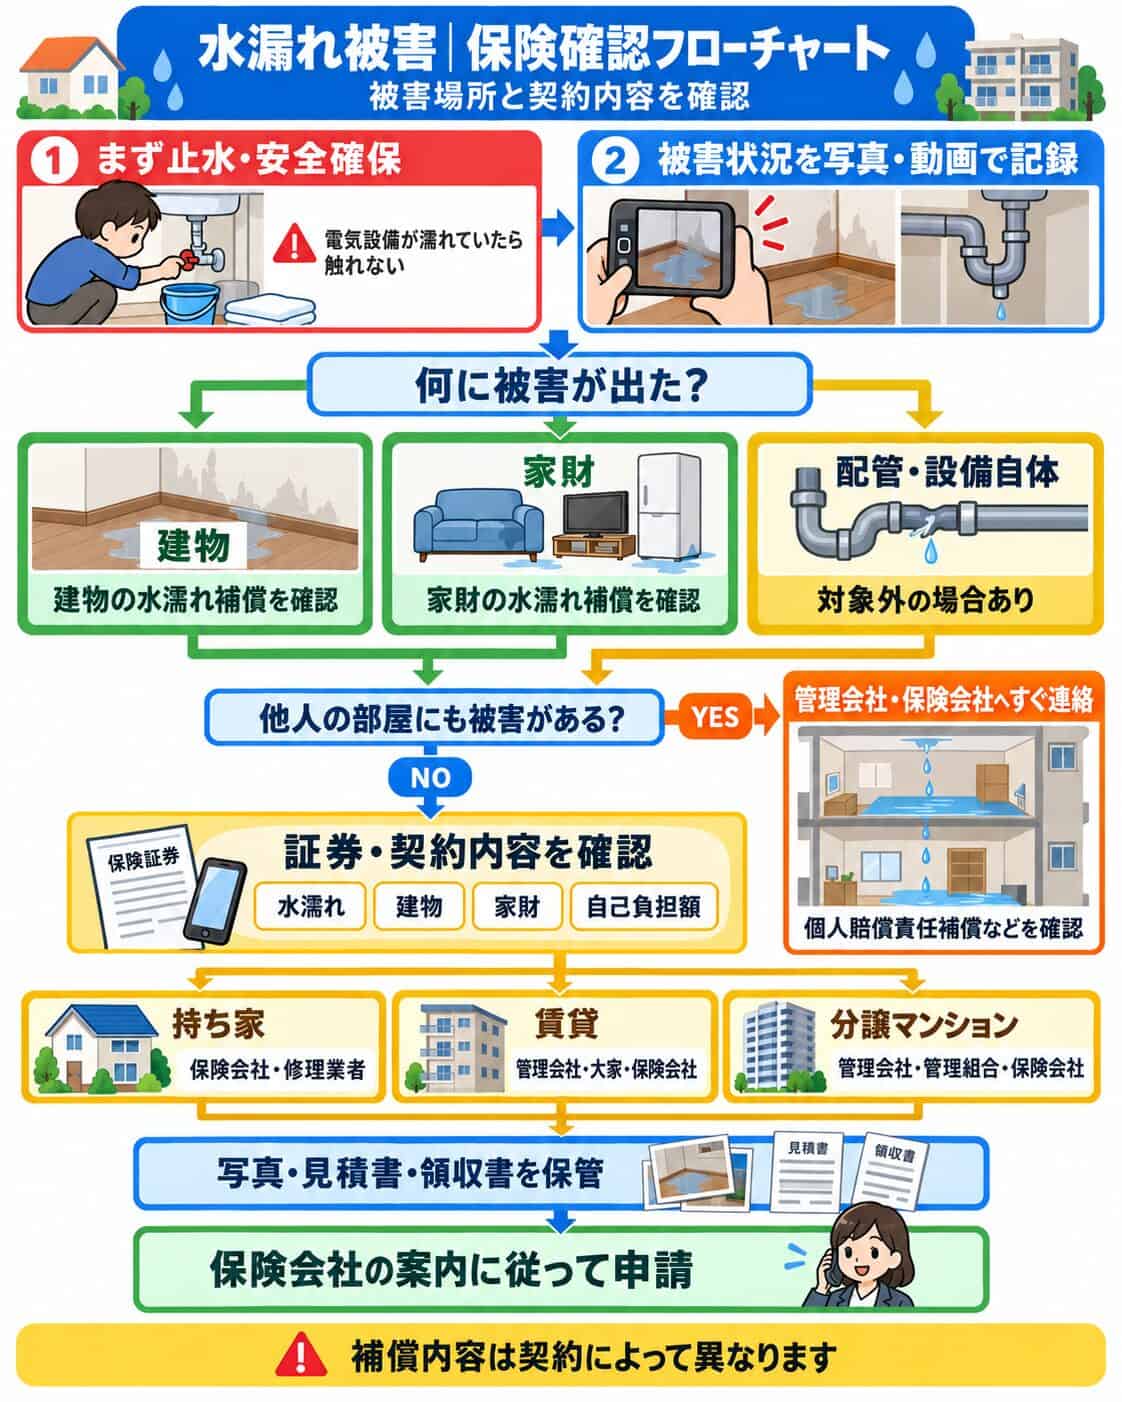
水漏れに保険は使える?最初に確認したい3つのこと
保険会社に連絡するときは、誰にどのような被害が出たか、加入している補償は何かを整理しておくと説明しやすくなります。
誰の建物・家財が被害を受けたか
まず、濡れたのが「自分の住まい・持ち物」なのか、「階下や隣室など他人の住まい・持ち物」なのかを分けます。
- 自分の住まい・持ち物が濡れた場合は、自分が加入している火災保険などの「水濡れ補償」を確認します。
- 他人の住まい・持ち物を濡らしてしまった場合は、賠償責任の有無と「個人賠償責任補償特約」などを確認します。
同じ水漏れ事故でも、誰に被害が出たかによって確認する補償が異なります。
建物・家財・原因になった設備のどこに損害があるか
次に、損害を受けたものを分けます。
- 建物:床、壁紙、天井など、住まいを構成する部分です。
- 家財:家具、家電、衣類など、室内にある持ち物です。
- 原因になった設備:破損した給水管・排水管など、水漏れの原因になった部分です。
とくに、原因になった設備の修理費と、漏れた水で濡れた床や家財の復旧費は、保険上の扱いが分かれることがあります。見積もりの段階から分けておくと、加入先へ確認しやすくなります。
加入中の補償・特約と免責金額は何か
保険証券や契約内容のお知らせ、契約者向けのWebページなどで、次の点を確認しましょう。
- 「水濡れ(水ぬれ)」が補償に含まれているか
- 保険の対象が「建物のみ」「家財のみ」「建物と家財」のどれか
- 個人賠償責任補償特約など、他人への賠償に備える特約が付いているか
- 免責金額(契約者が自己負担する金額)が設定されているか
契約内容が分からない場合は、保険証券に記載された代理店や保険会社へ問い合わせましょう。
火災保険の「水濡れ補償」が対象になりうるケース
火災保険は火事だけでなく、契約内容によっては、水漏れで建物や家財が濡れた損害も補償します。ただし、水漏れの原因や契約の対象によって扱いが変わります。
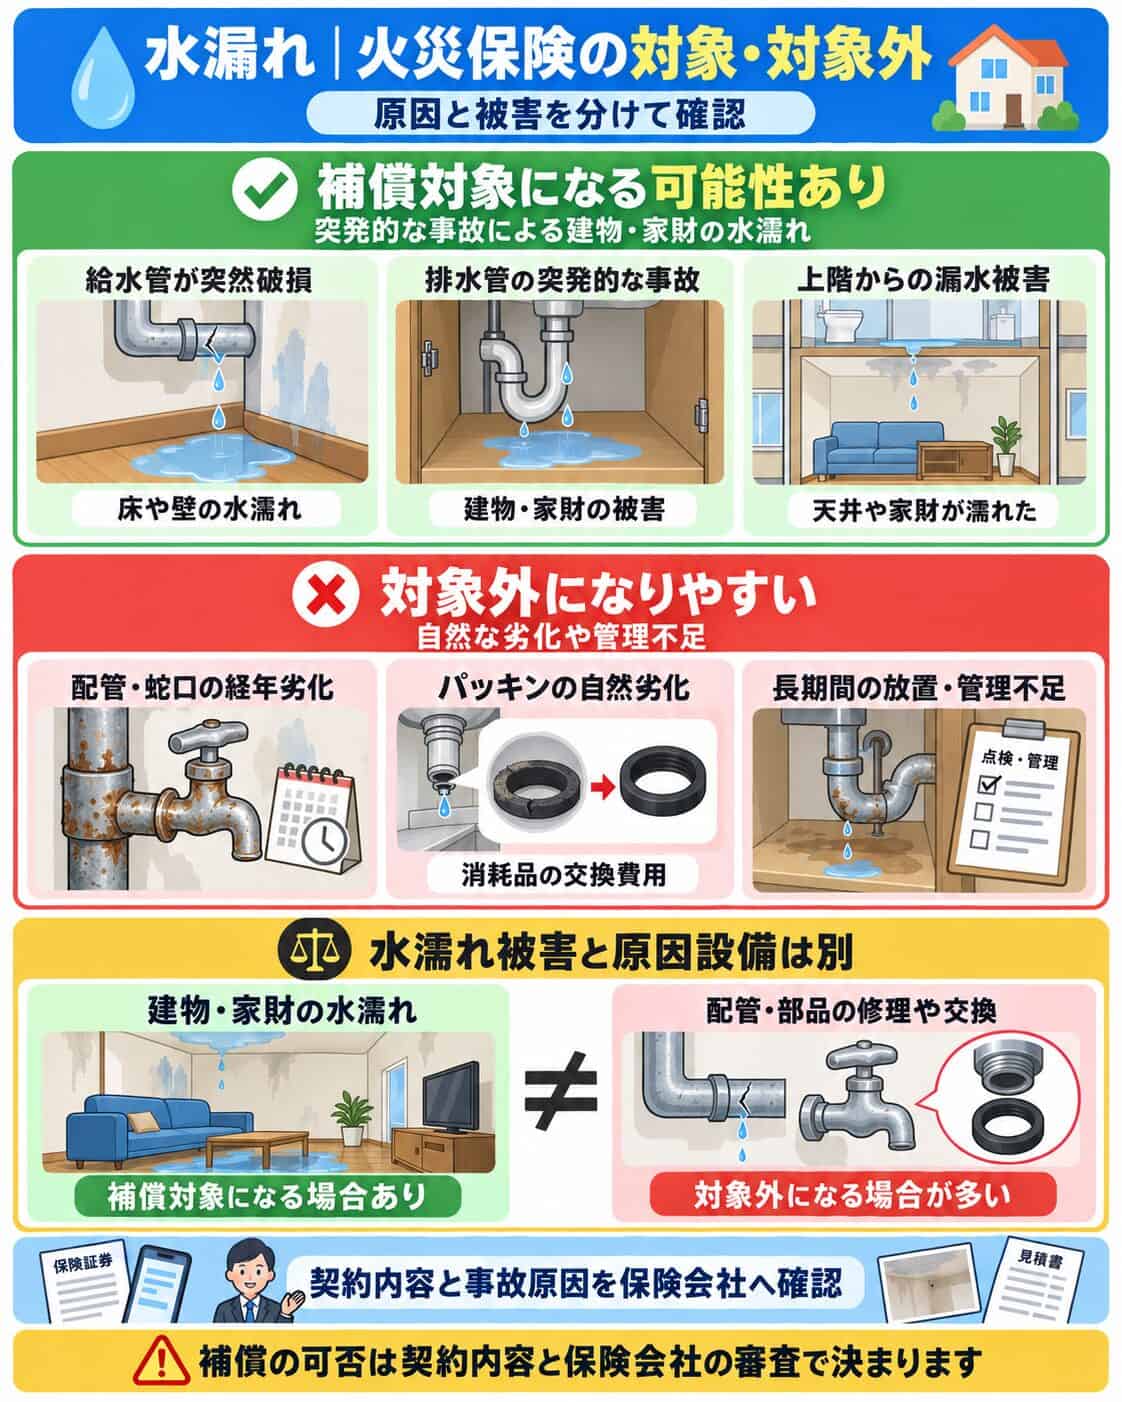
給排水設備の事故で床・壁・家財が濡れた場合
給排水設備とは、水道管や排水管など、水を送ったり流したりする設備です。保険会社が示す水濡れ補償の例には、トイレの配管が破損して床が濡れた場合や、給水管が破裂して家財が損傷した場合などがあります。
一方、お風呂の水をあふれさせた場合や、屋根・外壁から雨水がしみ込む雨漏りなどは、給排水設備の事故による水濡れとは扱いが異なる場合があります。原因を確認し、加入先の保険会社へ伝えましょう。
上階から水が漏れて自宅に被害が出た場合
マンションやアパートで上階から漏水し、自宅の天井や床、家電などが濡れた場合も、自分の火災保険の水濡れ補償を確認する対象になります。天井からの漏水については、天井から水漏れする原因の記事も参考にしてください。
上階の住人や管理組合の賠償・保険で対応するか、自分の保険を使うかは、原因や責任の所在によって変わります。管理会社や保険会社に状況を伝えて相談しましょう。
建物と家財で契約対象を分けて確認する
火災保険では、建物と家財を分けて契約します。建物だけを対象とする契約では、濡れた家具や家電は通常、家財としての補償対象になりません。反対に、家財だけを対象とする契約では、床や壁などの建物部分は対象になりません。
賃貸住宅では、建物は所有者側、入居者の持ち物は入居者側の保険契約で確認することがあります。まずは自分の契約で何が対象になっているかを確かめましょう。
保険の対象外になりやすい費用と、経年劣化の考え方
水漏れによる被害と、漏水の原因になった設備の修理は、分けて確認することが大切です。
原因になった配管・設備そのものの修理費
水濡れ補償は、漏れた水によって建物や家財が受けた損害を対象とするものです。そのため、破損した配管や設備そのものの修理費は、水濡れ補償の対象外とされる場合があります。
ただし、設備自体の破損を別の補償で扱う商品や、給排水管の修理費用を対象とする特約もあります。設備の修理費については、水濡れ被害の復旧費とは分けて、加入中の補償・特約を確認してください。
老朽化した設備と、そこから生じた水濡れ被害
配管が古くなっていた場合も、費用を分けて確認します。
- 老朽化した配管そのものの修理費:経年劣化による傷みや腐食は、対象外になることがあります。
- 漏れた水で濡れた床・壁・天井などの復旧費:事故の原因や保険商品によって判断が異なります。
「古い配管から漏れたから、すべて対象外」と自己判断せず、原因設備の修理費と水濡れ被害の復旧費を分けて保険会社に相談しましょう。壁の中の配管が原因と思われる場合は、壁から水漏れする原因も参考にしてください。
「水濡れ」と「水災」の違い
火災保険の「水濡れ」と「水災」は、名前が似ていますが別の補償です。
- 水濡れ:給排水設備の事故や他の部屋からの漏水などによって、建物や家財が濡れた損害
- 水災:洪水や高潮、土砂崩れなど、自然災害による損害
室内の配管からの漏水を確認するときは、契約内容の「水濡れ」に関する項目を確認しましょう。
階下・隣室に水漏れした場合は個人賠償責任の補償を確認
自分の部屋で起きた水漏れが階下や隣室に広がった場合は、自宅の水濡れ被害とは別に、他人への賠償責任を確認します。
自宅の水濡れ被害への補償との違い
火災保険の水濡れ補償は、契約の対象である自分の建物・家財の損害を確認するためのものです。他人の住まいや持ち物への損害については、個人賠償責任補償特約などを確認します。
個人賠償責任補償特約は、火災保険のほか、自動車保険や傷害保険などに付いている場合もあります。家族の契約も含めて、加入状況を確認してみましょう。
賠償責任の有無と特約の加入状況を確認する
特約に加入していても、必ず保険金が支払われるとは限りません。個人賠償責任の補償は、法律上の損害賠償責任を負うかどうかが判断に関わります。
たとえば、漏水の原因がマンションの共用配管にある場合などは、入居者が責任を負うとは限りません。原因や責任が明らかになる前に「全額払います」と約束せず、保険会社・代理店へ相談しましょう。
被害を広げない対応と、相手・管理会社への連絡
階下への漏水が疑われるときは、まず安全を確保して水を止めます。止水の方法は水漏れの応急処置で解説しています。
その後、被害を受けた方へ状況を伝え、賃貸住宅やマンションなら管理会社・管理組合にも連絡しましょう。相手の被害状況を撮影する場合は、了承を得てから記録してください。
賃貸住宅・マンションの水漏れは誰に連絡する?
集合住宅では、水漏れした箇所によって管理者や所有者が異なります。費用を誰が負担するかは、原因や管理規約、賃貸借契約、保険契約によって変わるため、まずは関係者へ連絡しましょう。
| 住まいの状況 | 最初の相談先 | あわせて確認すること |
|---|---|---|
| 賃貸住宅 | 管理会社または大家さん | 自分の家財保険・個人賠償責任補償の内容 |
| 分譲マンションの住戸内の設備が原因と思われる | 管理会社・管理組合、加入先の保険会社・代理店 | 漏水箇所の管理区分、自分の火災保険・特約の内容 |
| 分譲マンションの共用配管が原因と思われる | 管理会社・管理組合 | 管理組合の保険、自宅の建物・家財の被害の扱い |
この表は最初の相談先の目安です。費用の負担者は自己判断で決めず、調査結果と契約内容を確認してください。
水漏れが起きてから保険会社へ相談するまでの流れ
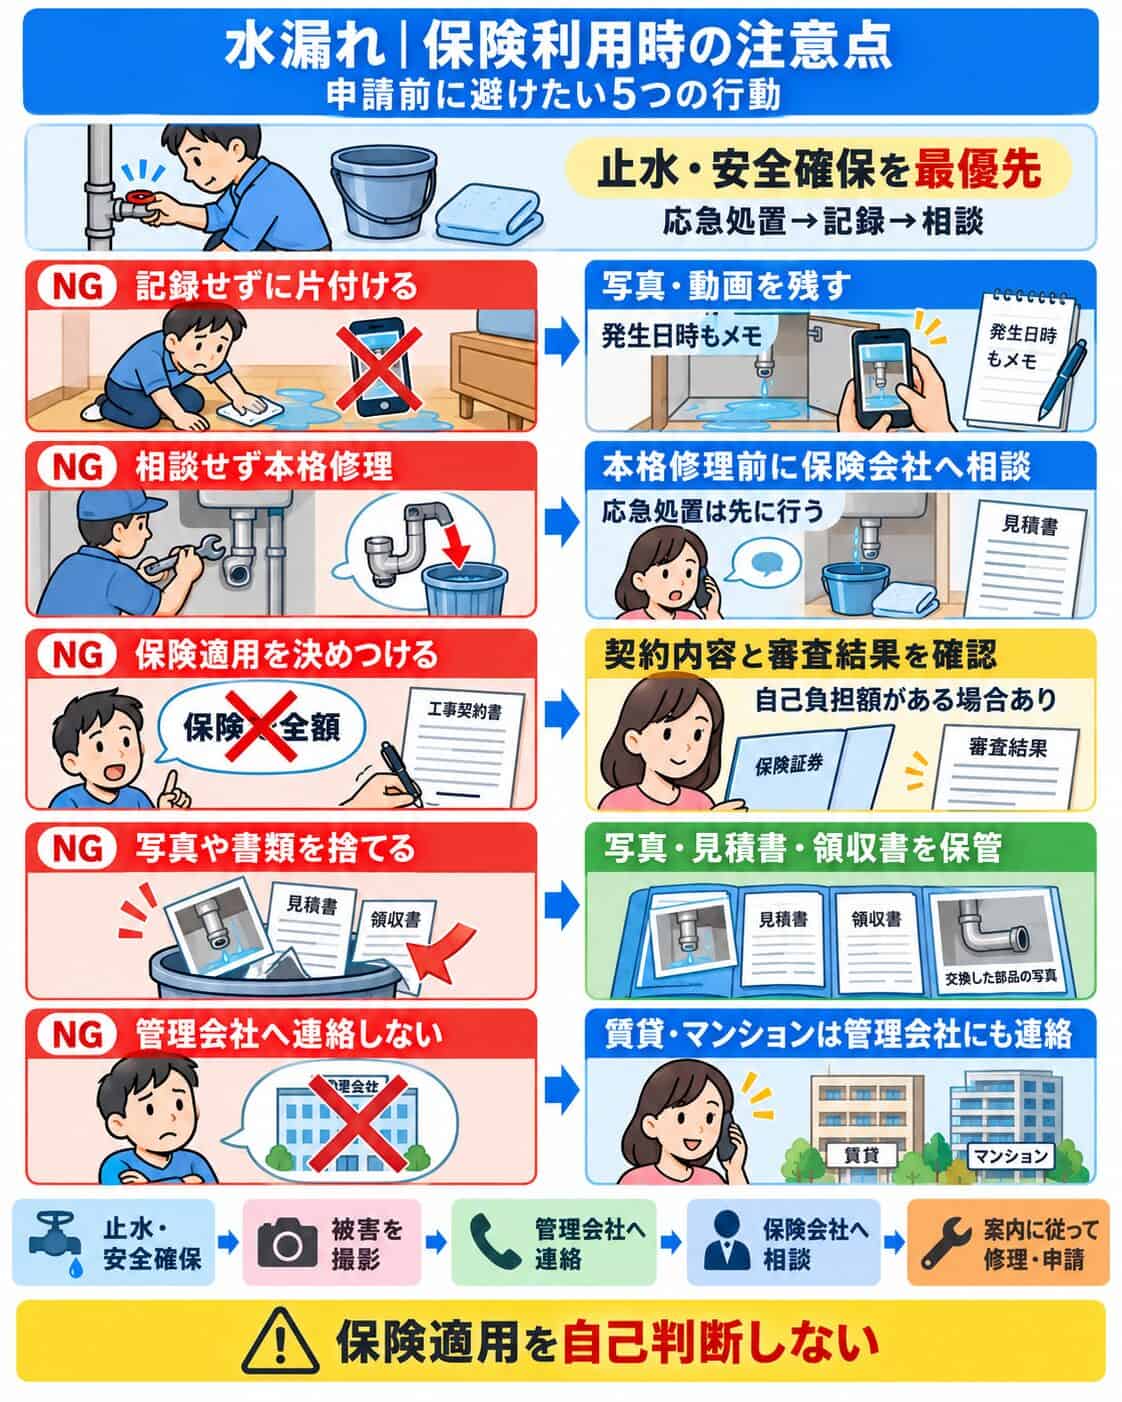
水漏れが起きたときは、止水と安全確保を優先し、その後に被害の記録や関係先への連絡を進めます。
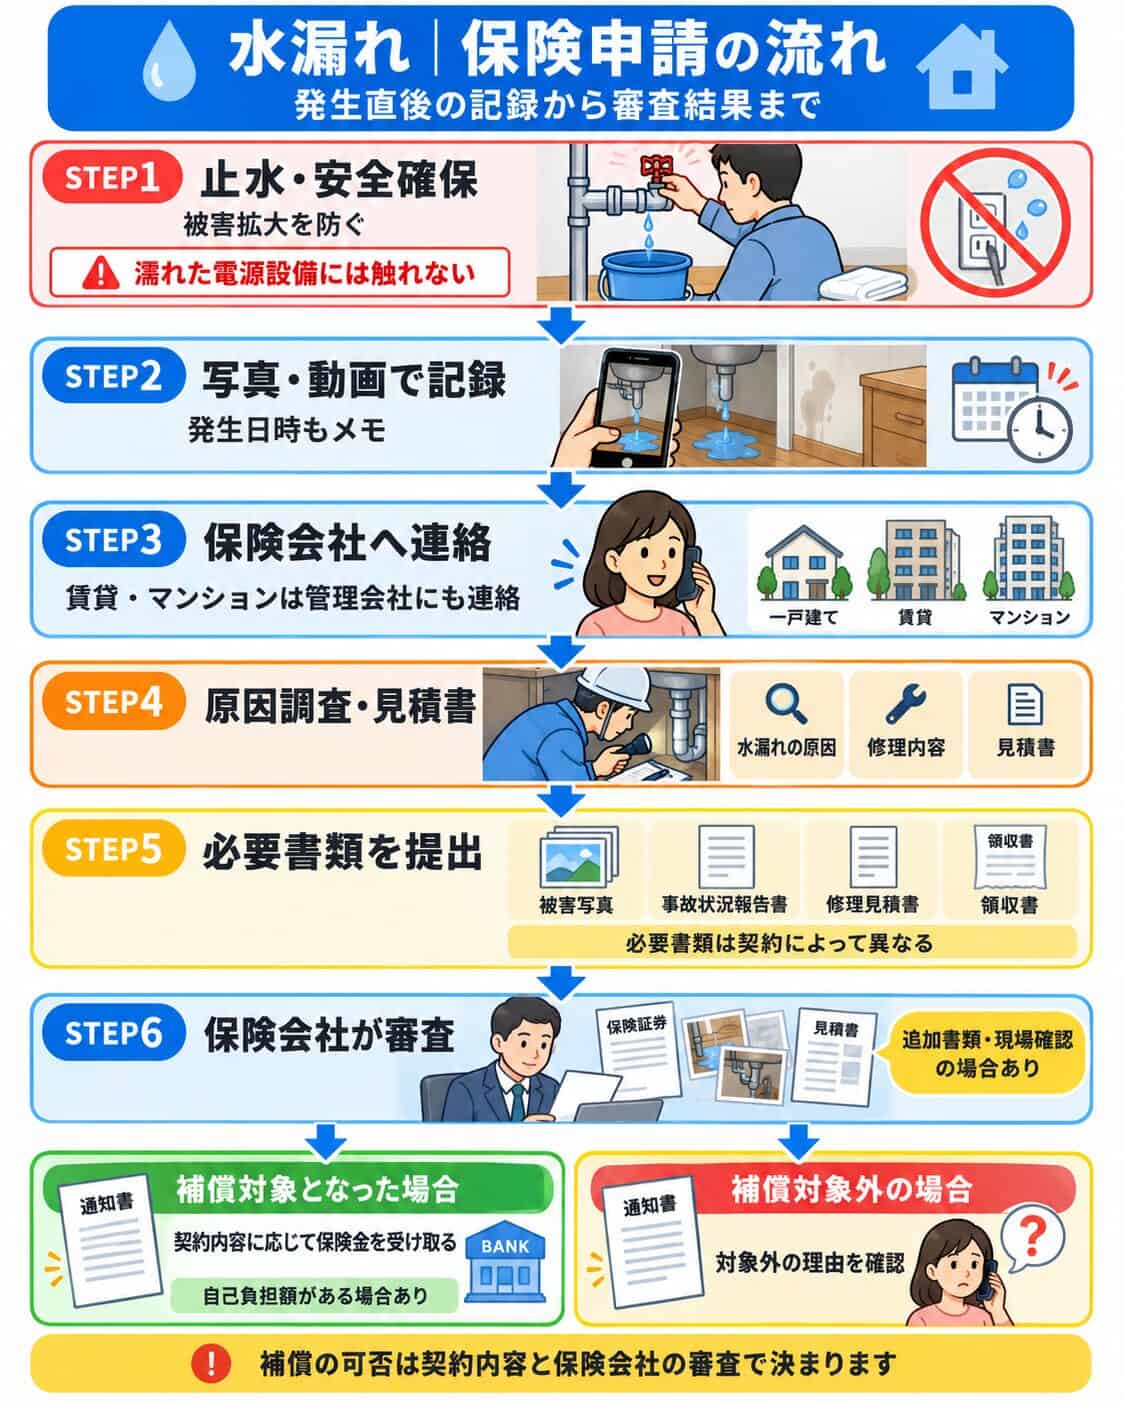
1. 安全を確保し、止水して被害の拡大を防ぐ
止水栓や水道の元栓を閉めて水を止めます。電気製品やコンセントの近くが濡れている場合は、感電に注意し、無理に触らないでください。撮影や保険会社への連絡のために、止水や安全確保を遅らせる必要はありません。具体的な止め方は水漏れの応急処置をご覧ください。
2. 水漏れ箇所と被害範囲を写真・動画で記録する
安全を確保できたら、水が漏れた箇所、濡れた床・壁・天井、被害を受けた家具や家電などを撮影します。全体の様子と細部の両方を残し、発生した日時も記録しておきましょう。
3. 賃貸住宅・マンションなら管理会社や管理組合へ連絡する
集合住宅では、管理会社や管理組合、大家さんへ早めに連絡します。原因が共用部分や他の住戸にある可能性もあるため、分かっている状況を伝えてください。
4. 保険会社・代理店に事故を連絡する
加入先の事故受付窓口へ連絡し、いつ、どこで、何が起きたかを説明します。必要な書類、写真や見積書の提出方法、修理を進める際の注意点を確認しましょう。
被害の拡大を防ぐために先に応急処置が必要な場合もあります。応急処置を超える本格的な修理については、可能なら契約前に保険会社や管理会社へ相談してください。
5. 見積書や必要書類を整理し、案内された方法で請求する
修理業者の見積書は、「原因になった配管・設備の修理」と「濡れた床・壁などの復旧」を分けて記載してもらうと、補償範囲を確認しやすくなります。写真、見積書、領収書なども保管し、加入先から案内された方法で請求しましょう。
請求には期限があるため、手続きが分からない場合も含め、事故後は早めに加入先へ連絡してください。
水漏れの保険金はいくら?金額を確認するポイント
水漏れの保険金に、全国共通の「相場」はありません。支払額を確認するときは、主に次の項目を見ます。
- 損害額:被害を受けた建物や家財の復旧・修理にかかる費用
- 補償の対象:建物・家財のどちらが契約対象か、水濡れ補償が含まれるか
- 免責金額:契約者が自己負担する金額
- 支払限度額・保険金額:契約で定められた上限
免責金額が設定されている契約では、損害額が小さいと保険金が支払われない場合もあります。正確な見込み額は、見積書と契約内容をもとに保険会社・代理店へ確認しましょう。
水漏れと保険についてよくある質問
トイレの水漏れは火災保険の対象?
トイレの配管が破損し、床などが濡れた場合は、水濡れ補償を確認する対象になります。ただし、原因や契約内容によって扱いが変わるため、事故の状況を加入先に伝えて確認してください。
洗濯機から水漏れした場合は?
洗濯機まわりの漏水で床や家財に被害が出た場合は、原因と契約内容を保険会社へ伝えましょう。洗濯機本体やホースの修理・買い替え費用は、濡れた床や家財の損害とは分けて確認してください。
上階から水が漏れてきた場合は?
自分の火災保険の水濡れ補償で、自宅の建物・家財の損害を確認できます。上階の住人や管理組合側が対応する可能性もあるため、管理会社・管理組合と自分の保険会社に相談しましょう。
経年劣化した配管から漏れた場合は?
配管そのものの修理費と、漏れた水による床や天井などの被害は、分けて確認します。扱いは保険商品や事故の状況によって異なるため、自己判断せず加入先へ問い合わせましょう。
保険に入っていなかった場合は?
まず契約状況を確認しましょう。賃貸住宅では入居時に家財の保険へ加入している場合があります。また、他人への賠償に関しては、家族の自動車保険や傷害保険などに個人賠償責任補償特約が付いていないかも確認できます。
水道料金が増えた分も火災保険で戻る?
漏水で増えた水道料金については、保険とは別に、水道局などの「漏水減免」の対象になる場合があります。条件や手続きは地域によって異なるため、お住まいの地域の水道局へ確認してください。
まとめ
水漏れで保険が使えるかを確認するときは、次の3つに分けましょう。
- 自宅の建物・家財の被害:水濡れ補償の有無と、建物・家財のどちらが契約対象かを確認する
- 階下・隣室など他人への被害:賠償責任の有無と、個人賠償責任補償特約などを確認する
- 原因になった配管・設備の修理:水濡れ被害とは分けて、対象となる補償や特約を確認する
賃貸住宅やマンションでは、費用の負担者を自己判断で決めず、管理会社・管理組合と保険会社に相談しましょう。水漏れが起きたら、まず止水と安全確保を優先してください。水漏れ全般の対処法は水漏れ修理・対処法のまとめでも紹介しています。
保険金の支払い可否は、保険商品・特約・事故原因・契約条件・損害状況によって変わります。最終的には加入先の保険会社・代理店でご確認ください。
 給湯器から水漏れする原因は?ポタポタ・大量の漏れへの対処法と修理の相談先
 水道業者はいつ呼ぶべき?奈良市で失敗しない選び方と高額請求を避ける方法
 水漏れは補修テープで直せる?種類・巻き方と応急処置できるケースを解説
 電話